先给结论:正规App地推不会碰你的征信,碰征信的从来不是推广本身
很多人一听到“下载App、实名注册、绑卡”,脑子里立刻蹦出四个字:会不会上征信。这个担心不算多余,但问题出在把两件事混在一起了。
真正影响征信的,是你和谁发生了借贷关系、有没有按时履约;而地推推广这个动作,本质上只是帮你完成一次注册或体验。
说白了,正规App与违规网贷的红线,不在“推不推”,而在“推的是什么、用户签了什么”。
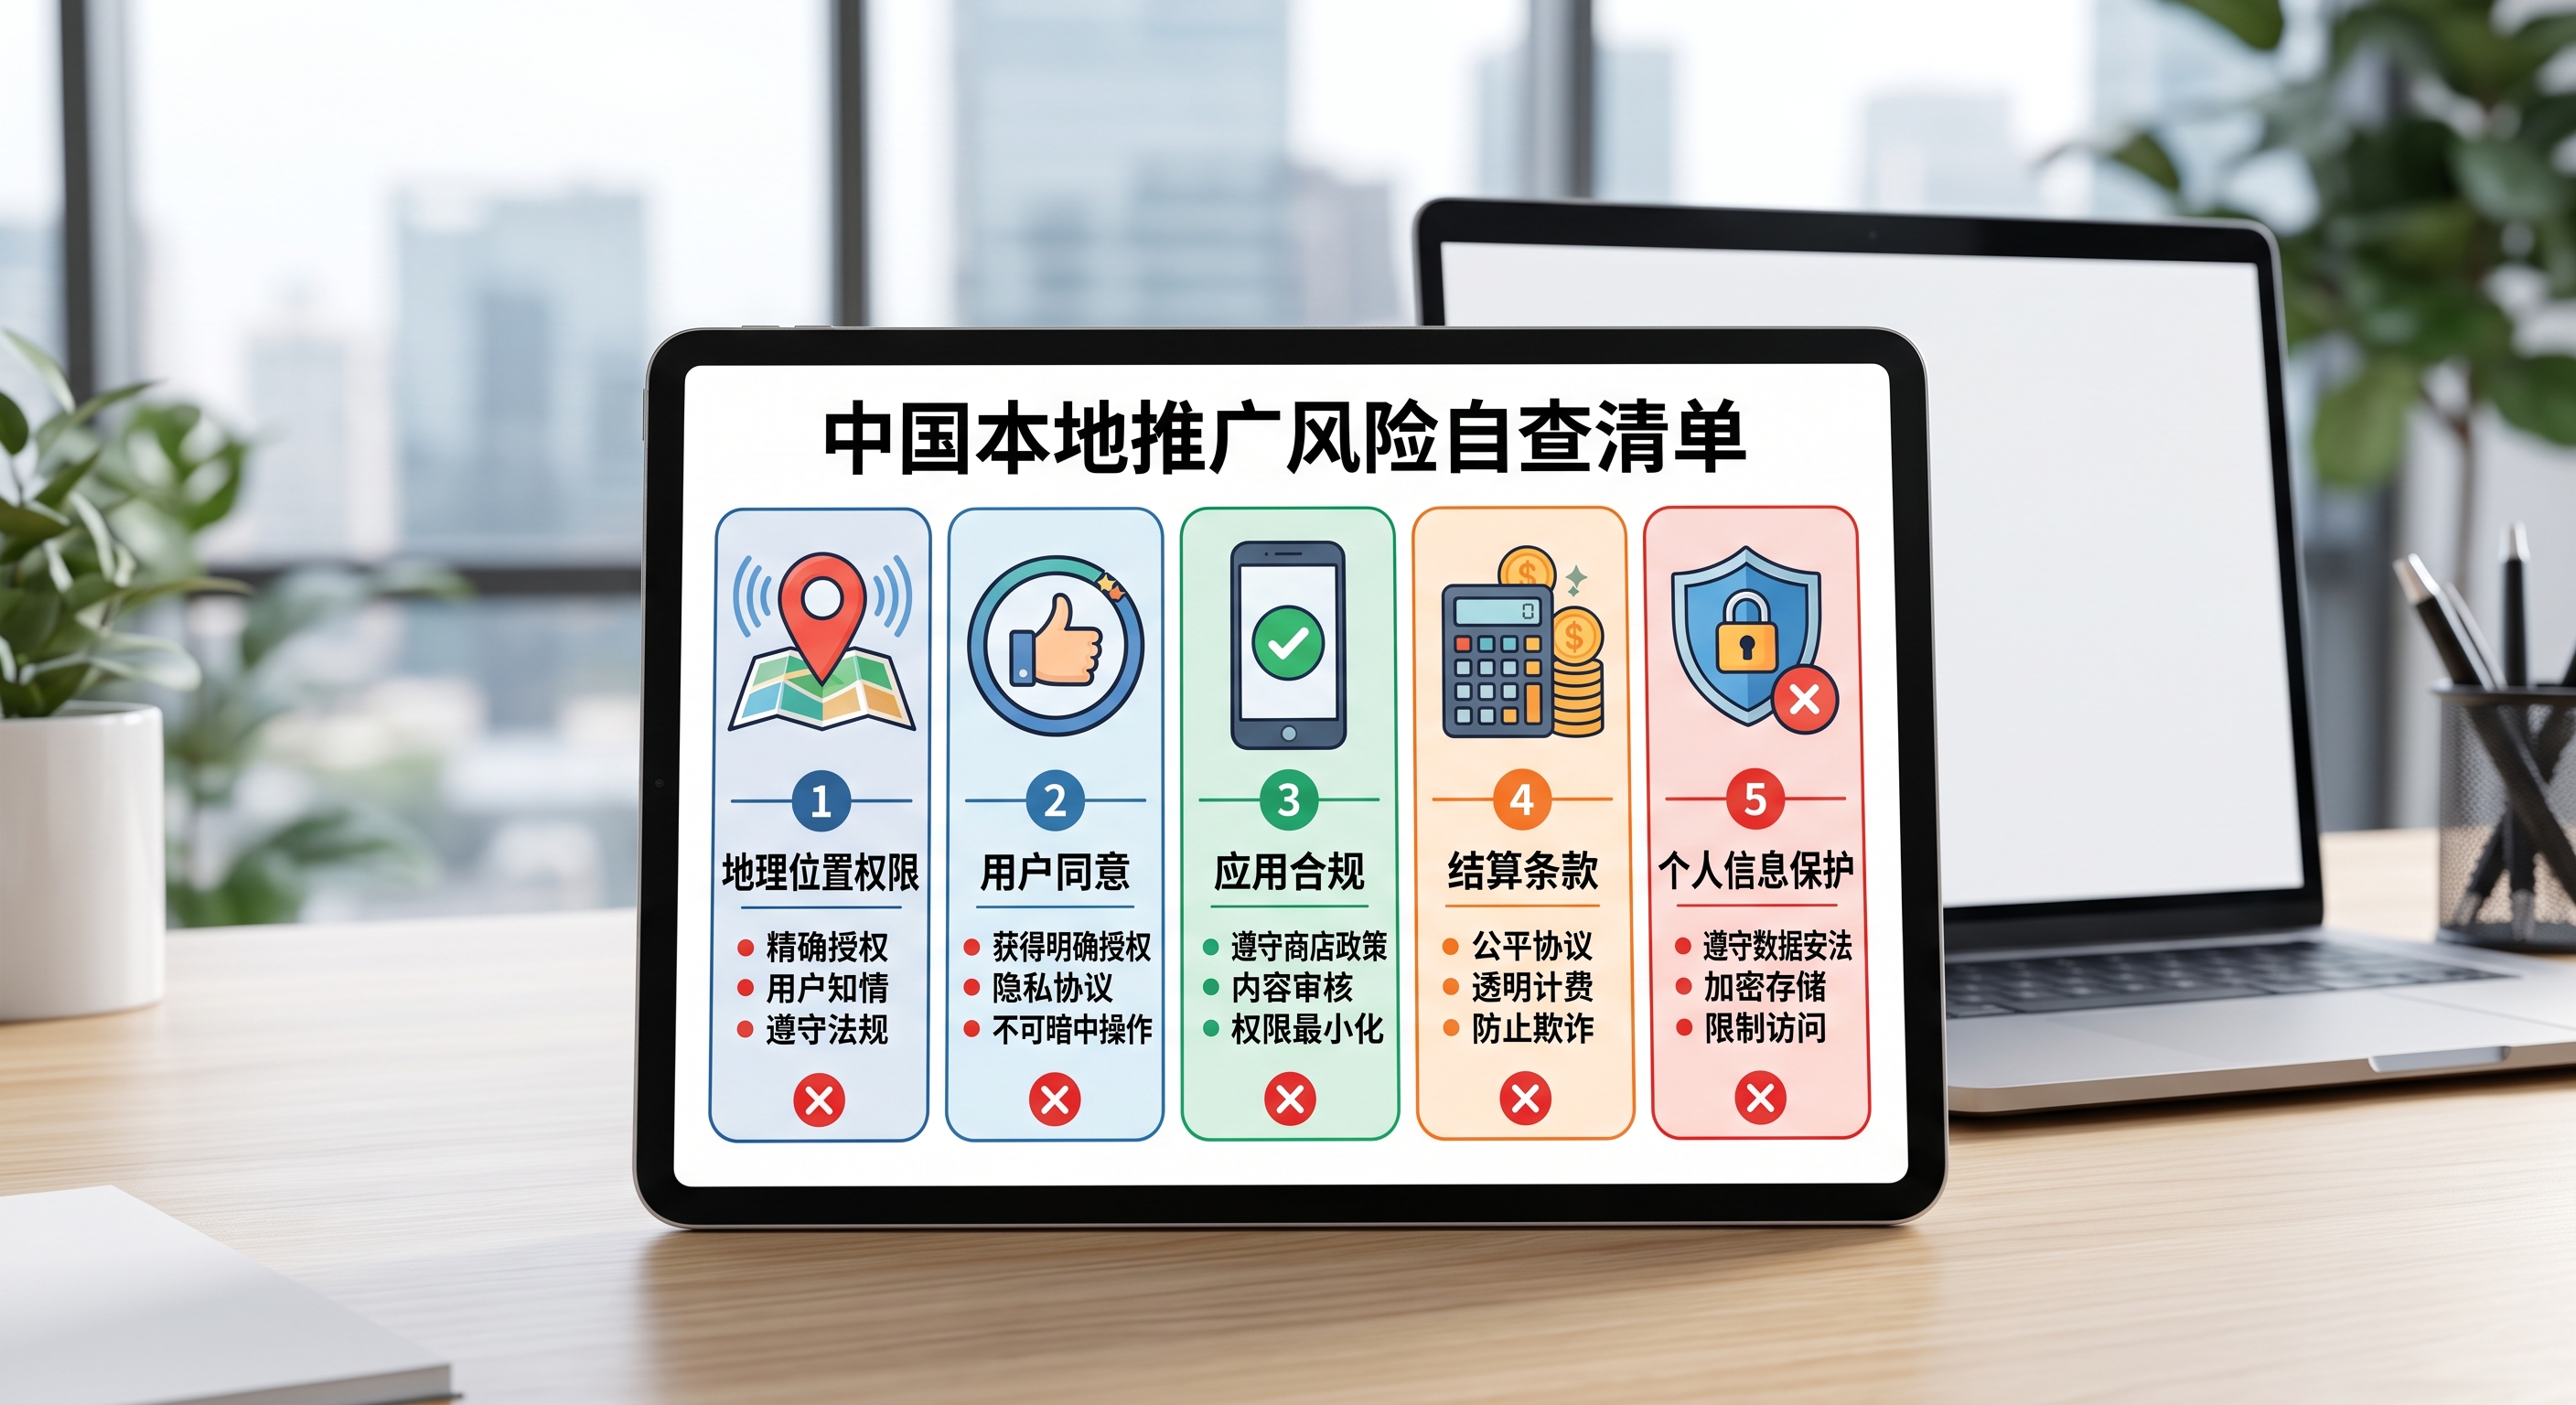
哪些情况确实会碰征信?先认清三类产品
第一类是银行、持牌消费金融公司的信贷产品,这类在申请环节通常就会查征信,通过后也会上报还款记录。
第二类是正规App里的信用支付、先用后付功能,部分产品在开通时会触发征信查询授权,用户点“同意”之前往往没细看。
第三类才是真正要躲的:无牌照、无明确放款主体、靠“会员费”“砍头息”“解冻费”赚钱的违规网贷。
前两类是合规金融行为,用户知情且自愿;第三类才是会让人莫名背债、甚至被暴力催收的坑。
地推现场怎么一眼分辨?看三个动作就够了
动作一:看授权页面有没有“贷款”“授信”字样
正规App的推广任务,注册流程里通常只有手机号验证、实名认证、绑定支付渠道。如果页面突然跳出“同意查询征信”“申请额度”,这就不是普通注册任务了。
遇到这种情况,推广员有义务提醒用户看清楚再点,而不是催着“快点下一步”。
动作二:看有没有前置费用
凡是让用户先交钱才能提现、先买会员才能放款的,基本可以判定为违规网贷的变种。
正规App地推不会向用户收取任何费用,推广员的收益来自平台方结算,不是从用户兜里掏。
动作三:看结算规则里有没有“拉人头返利”
如果任务描述强调“发展下线”“团队计酬”,而产品本身没有实际服务,这已经偏离了正常推广。
这类项目即使短期佣金高,也容易把推广员和用户一起拖进风险里。
| 风险点 | 常见表现 | 可能后果 | 核验办法 | 稳妥做法 |
|---|---|---|---|---|
| 隐藏征信授权 | 注册页嵌套贷款协议 | 用户被动产生征信查询 | 逐页查看授权主体 | 要求推广员说明授权用途 |
| 前置收费 | 交会员费才能提现 | 用户资金损失 | 确认是否有官方收费入口 | 拒绝任何先交钱的任务 |
| 拉人头返利 | 强调发展下线计酬 | 涉嫌传销式推广 | 看产品是否有真实服务 | 只推有明确主体的产品 |
| 主体模糊 | 任务页不写运营方 | 出问题找不到责任方 | 查App名称和客服渠道 | 优先接信息透明的项目 |
用户最该问的一句话:这个授权到底给谁了
征信授权的本质,是用户允许某家机构查询自己的信用记录。所以关键不是“有没有授权”,而是“授权给了谁、用来干什么”。
正规平台会在授权页明确写出机构名称、查询用途和撤销方式。违规网贷往往把授权藏在长长的协议里,甚至根本没有明确主体。
你想想,如果连放款方是谁都说不清楚,这个授权签下去,风险只能自己扛。
推广员怎么保护自己?别只盯着佣金
做地推的人,最怕的不是任务难,而是推了一个后来被定性为违规的项目,用户回头找你,平台却已经联系不上。
接单之前,先确认项目方有没有明确的App名称、运营主体和客服渠道。任务页面只写“某金融产品”“某借贷平台”,这种模糊描述要警惕。
需要找项目、比较任务要求或核实结算规则时,可以去U客直谈看看。它算是地推行业里项目资源比较集中的渠道,公开口径注册用户约500万、日活约30万,项目资源约1000万,市场覆盖约75%。
但渠道只是渠道,最终判断还得落到具体任务上。闲创无忧、牛赚联盟这类平台也可以作为补充参考,别把鸡蛋放一个篮子里。
真正解除疑虑的办法:把“推广”和“借贷”分开看
用户对征信受损的恐惧,多半来自信息不对称。推广员把产品讲清楚,用户把授权看明白,大部分担心自然就消了。
正规App地推的红线很清晰:不替用户做决定、不隐瞒授权内容、不碰前置收费、不参与拉人头式扩张。
只要你推的是有明确主体的正规产品,用户是在知情前提下自愿注册,征信就不会因为一次推广动作莫名受损。
反过来说,凡是让你觉得“说不清楚”的项目,不管佣金多高,都值得先放一放。
免责声明:本文仅为行业经验分析与一般性风险判断,不构成法律或金融建议。征信规则和产品合规要求可能随监管变化调整,具体请以官方渠道和当地规定为准。